
410 lines
21 KiB
Markdown
410 lines
21 KiB
Markdown
|
||
> Name
|
||
|
||
币安永续多币种对冲策略原版做多超跌做空超涨4月13日最新止损模块
|
||
|
||
> Author
|
||
|
||
小草
|
||
|
||
> Strategy Description
|
||
|
||
此策略收费升级版已经可以使用,加微信 wangweibing_ustb 具体了解
|
||
|
||
## **重要内容!!**
|
||
|
||
- 一定要先看这篇研究 https://www.fmz.com/digest-topic/5294 。了解策略原理、风险、交易对如何筛选、如何设置参数、开仓和总资金的比例等等一系列问题。
|
||
- 上一篇研究报告需要下载并上传到自己的研究环境中。实际修改运行一遍。如果你已经看过这篇报告,最近又更新了最新一周的数据。
|
||
- 机器人停了很久再开,一定要重置数据,或者新建机器人
|
||
- **策略不能直接回测,需要在研究环境中回测**。
|
||
- 策略代码以及默认参数仅供研究,实盘运行需要谨慎,根据自己的研究决定参数,**自担风险**。
|
||
- **策略不可能每天盈利,可看回测历史,1-2周的横盘和回撤都是正常的,需要正确对待**
|
||
- 代码是公开的,可以自行修改,如果有任何问题,欢迎评论反馈,最好加入发明者币安交流群(研究报告中有加入方法),可获得更新通知
|
||
- **策略仅支持币安期货,需要在全仓模式运行,不要设置双向持仓!!,创建机器人时用默认交易对和K线周期即可,策略没有用到K线**
|
||
- **策略和其他策略以及手动操作是冲突的,需要注意**
|
||
- 实盘运行需要海外托管者,测试阶段可在平台一键租用阿里云香港服务器,自己按月整租更便宜(配置最低的即可,部署教程:https://www.fmz.com/bbs-topic/2848)
|
||
- 币安的期货和现货需要单独添加,币安期货为``Futures_Binance``
|
||
- 此策略重启不影响,但是新建机器人会重新记录历史数据。
|
||
- 策略根据用户反馈可能会有更新,直接ctrl+A复制代码覆盖保存(一般不会更新参数),重启机器人即可用上最新代码。
|
||
- 策略一开始并不会交易,第一次启动需要记录数据,需要等待行情的变化才会交易
|
||
## 4.16日更新内容
|
||
|
||
更改了止损的bug
|
||
|
||
修改了默认参数:
|
||
|
||
```
|
||
var Alpha = 0.001 //指数移动平均的Alpha参数,设置的越大,基准价格跟踪越敏感,最终持仓也会越低,降低了杠杆,但会降低收益,具体需要根据回测结果自己权衡
|
||
var Update_base_price_time_interval = 60 //多久更新一次基准价格, 单位秒,和Alpha参数相关,Alpha 设置的越小,这个间隔也可以设置的更小
|
||
```
|
||
|
||
## 4.13 更新内容
|
||
|
||
Stop_loss设置为0.8表示当资金达到低于初始资金的80%时,止损,清空所有仓位,停止策略。随着策略运行,Stop_loss可以设置大于1(重启生效),比如从1000赚到1500,Stop_loss设置为1.3,则回撤到1300元止损。不想止损可以把这个参数设置的很小。风险是大家都用这种止损会形成踩踏,加大亏损。初始资金在状态栏的init_balance字段,注意提现等操作会影响,别不小心止损了。如果还是怕黑天鹅事件,比如某个币归0等,可以手动提现出来。
|
||
|
||
Max_diff和Min_diff限制了偏离的程度,需要根据自己的trade_value,总资金和风险承受能力自己确定。
|
||
|
||
举个简单例子,假如一共交易20个币,其中一个币价值逐渐上涨到偏离0.4不再交易,其它币价格一直不变会,亏损trade_value的7倍。不断下跌到偏离到偏离-0.3,将亏损trade_value的6倍。
|
||
|
||
```
|
||
var Stop_loss = 0.8
|
||
var Max_diff = 0.4 //当偏差diff大于0.4时,不继续加空仓, 自行设置
|
||
var Min_diff = -0.3 //当diff小于-0.3时,不继续加多仓, 自行设置
|
||
```
|
||
|
||
## 4.10 更新内容
|
||
|
||
**把策略代码复制到本地策略,直接覆盖保存即可,重启机器人生效,还会保持原有的仓位**
|
||
|
||
币安期货做空超涨做多超跌策略重要优化notebook代码地址:https://www.fmz.com/bbs-topic/5364
|
||
|
||
原有策略山寨币指数 = mean(sum((山寨币价格/比特币价格)/(山寨币初始价格/比特币初始价格)))。最大的问题是最新价格和策略启动的初始价格对比,随着时间的增长,会越来越偏离,一个币可能持有很多的仓位,风险很高,最后将持有很多仓位,增加了风险和回撤。
|
||
|
||
最新的山寨币指数 = mean(sum((山寨币价格/比特币价格)/EMA(山寨币价格/比特币价格))),即是和均线的价格进行对比,能够跟踪最新的价格变化,更加灵活,回测发现降低了策略持仓,也减少了回撤。更加稳定。最重要的是原策略如果加入几个异常交易对,风险极高,很可能爆仓,现在却几乎不受影响。
|
||
|
||
为了无缝升级,其中两个参数写到了策略代码的前两行,按需更改。
|
||
|
||
Alpha = 0.04 指数移动平局的Alpha参数,设置的越大,基准价格跟踪越敏感,交易的越少,最终持仓也会越低,降低了杠杆,但会降低收益,降低最大回撤,可以加大成交量,具体需要根据回测结果自己权衡。
|
||
Update_base_price_time_interval = 30*60 多久更新一次基准价格, 单位秒,和Alpha参数相关,Alpha 设置的越小,这个间隔也可以设置的更小
|
||
|
||
如果你看了文章,想要交易全币种,这里是列表``ETH,BCH,XRP,EOS,LTC,TRX,ETC,LINK,XLM,ADA,XMR,DASH,ZEC,XTZ,BNB,ATOM,ONT,IOTA,BAT,VET,NEO,QTUM,IOST``
|
||
|
||
|
||
## 加入微信群参加币安千团大战获取更新
|
||
|
||
加下方微信号,回复“币安”即自动拉入群:
|
||
|
||
https://www.fmz.com
|
||
|
||
## 策略原理
|
||
|
||
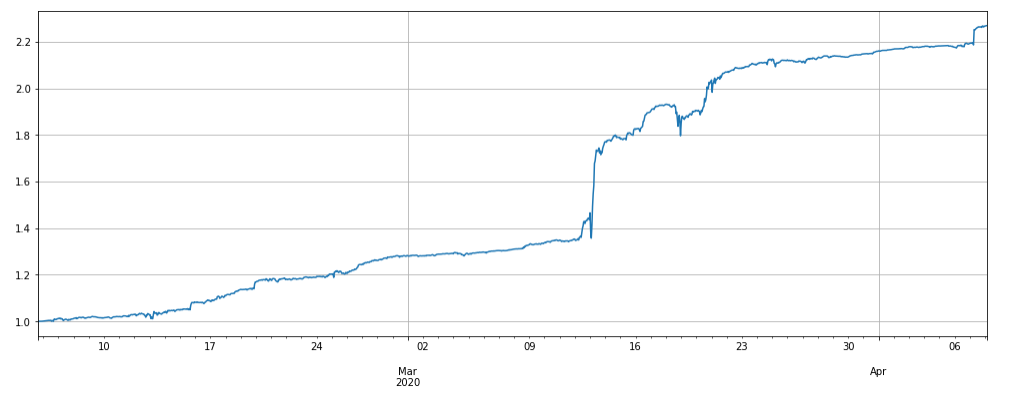
将做空价格高于山寨币-比特币价格指数的币种,做多低于指数的币种,偏离越大,仓位越大。(本策略没有把不对等的仓位用BTC对冲,也可以把BTC加入交易对)。最近两个月的表现(3倍左右杠杆,数据更新到4.8):
|
||
|
||
|
||
## 策略逻辑
|
||
|
||
1.更新行情和账户持仓,第一次运行会记录初始价格(新加入的币种按照加入时间计算)
|
||
2.更新指数,指数是山寨币-比特币价格指数 = mean(sum((山寨币价格/比特币价格)/(山寨币初始价格/比特币初始价格)))
|
||
3.根据偏离指数判断做多做空,根据偏离大小判断仓位
|
||
4.下单,下单量由冰山委托决定,按照对手价成交(买入用卖一价)。**下单后立即撤销(所以会看到很多撤销失败的单子400: {"code":-2011,"msg":"Unknown order sent."},正常现象)**
|
||
5.再次循环
|
||
|
||
状态栏中的leverage代表保证金已用占比,需要保持较低水平以满足新的开仓
|
||
|
||
## 策略参数
|
||
|
||
|
||
|
||
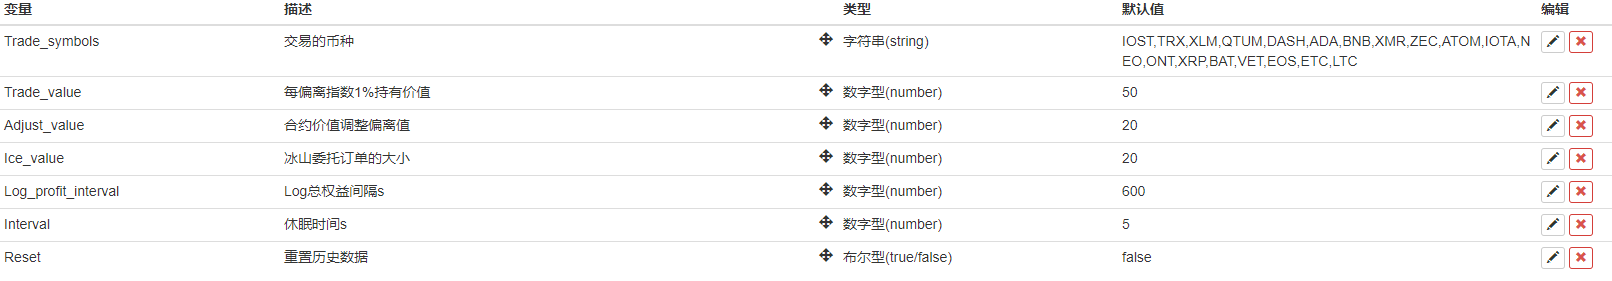
- Trade_symbols:交易的币种,需要自己根据研究平台自己筛选,也可以加入BTC
|
||
- Trade_value:山寨币价格(BTC计价)每偏离指数1%持有价值,需要根据自己投入的总资金和风险偏好决定,建议设置为总资金的3-10%。可通过研究环境的回测看杠杆的大小,Trade_value可以小于Adjust_value,如Adjust_value的一半,这样相当于偏离指数2%的持有价值。
|
||
- Adjust_value: 合约价值(USDT计价)调整偏离值。 当 指数偏离 \* Trade_value - 当前持仓 > Adjust_value,即目标持仓和当前持仓的差超过此值,就会开始交易。过大调整较慢,太小交易频繁,不能低于10,否则会达不到最小成交,推荐设置为Trade_value的40%以上。
|
||
- Ice_value:冰山委托价值,同样不能低于10,实际下单选Adjust_value与Ice_value 中较小的那一个,如果资金较多可以设置的相对大一些这样调整的更快,建议不低于Adjust_value的20%,这样5次冰山就能完成成交,当然,Trade_value不大时,Ice_value可以设置的相对大一下,一两次就能调整到位。
|
||
- Interval:循环休眠时间,可以设置的小一些,如1s,但不能超过币安频率限制。
|
||
- Reset:重置历史数据,会将策略参考的初始价格重新设置为当前的价格,一般不用设置
|
||
|
||
|
||
## 策略风险
|
||
|
||
注意到如果某个币走出了独立的行情,比如相对于指数上涨了几倍,将会在该币种上积累大量的做空仓位,同样的大幅下跌也会使得策略大量做多。可限制开仓量或者止损不再交易。
|
||
|
||
|
||
|
||
> Strategy Arguments
|
||
|
||
|
||
|
||
|Argument|Default|Description|
|
||
|----|----|----|
|
||
|Trade_symbols|QTUM,DASH,ADA,BNB,XMR,ZEC,ATOM,IOTA,NEO,ONT,XRP,BAT,VET,EOS,ETC,LTC|交易的币种|
|
||
|Trade_value|20|每偏离指数1%持有价值|
|
||
|Adjust_value|20|合约价值调整偏离值|
|
||
|Ice_value|20|冰山委托订单的大小|
|
||
|Log_profit_interval|600|Log总权益间隔s|
|
||
|Interval|true|休眠时间s|
|
||
|Reset|false|重置历史数据|
|
||
|
||
|
||
> Source (javascript)
|
||
|
||
``` javascript
|
||
|
||
|
||
var Alpha = 0.001 //指数移动平均的Alpha参数,设置的越大,基准价格跟踪越敏感,最终持仓也会越低,降低了杠杆,但会降低收益,具体需要根据回测结果自己权衡
|
||
var Update_base_price_time_interval = 60 //多久更新一次基准价格, 单位秒,和Alpha参数相关,Alpha 设置的越小,这个间隔也可以设置的更小
|
||
|
||
//Stop_loss设置为0.8表示当资金达到低于初始资金的80%时,止损,清空所有仓位,停止策略。
|
||
//随着策略运行,Stop_loss可以设置大于1(重启生效),比如从1000赚到1500,Stop_loss设置为1.3,则回撤到1300元止损。不想止损可以把这个参数设置的很小。
|
||
//风险是大家都用这种止损会形成踩踏,加大亏损。
|
||
//初始资金在状态栏的init_balance字段,注意提现等操作会影响,别不小心止损了。
|
||
//如果还是怕黑天鹅事件,比如某个币归0等,可以手动提现出来。
|
||
|
||
var Stop_loss = 0.8
|
||
var Max_diff = 0.4 //当偏差diff大于0.4时,不继续加空仓, 自行设置
|
||
var Min_diff = -0.3 //当diff小于-0.3时,不继续加多仓, 自行设置
|
||
|
||
if(IsVirtual()){
|
||
throw '不能回测,回测参考 https://www.fmz.com/digest-topic/5294 '
|
||
}
|
||
if(exchange.GetName() != 'Futures_Binance'){
|
||
throw '只支持币安期货交易所,和现货交易所不同,需要单独添加,名称为Futures_Binance'
|
||
}
|
||
var trade_symbols = Trade_symbols.split(',')
|
||
var symbols = trade_symbols
|
||
var index = 1 //指数
|
||
if(trade_symbols.indexOf('BTC')<0){
|
||
symbols = trade_symbols.concat(['BTC'])
|
||
}
|
||
var update_profit_time = 0
|
||
var update_base_price_time= Date.now()
|
||
var assets = {}
|
||
var init_prices = {}
|
||
|
||
|
||
var trade_info = {}
|
||
var exchange_info = HttpQuery('https://fapi.binance.com/fapi/v1/exchangeInfo')
|
||
if(!exchange_info){
|
||
throw '无法连接币安网络,需要海外托管者'
|
||
}
|
||
exchange_info = JSON.parse(exchange_info)
|
||
for (var i=0; i<exchange_info.symbols.length; i++){
|
||
if(symbols.indexOf(exchange_info.symbols[i].baseAsset) > -1){
|
||
assets[exchange_info.symbols[i].baseAsset] = {amount:0, hold_price:0, value:0, bid_price:0, ask_price:0,
|
||
btc_price:0, btc_change:1,btc_diff:0,
|
||
realised_profit:0, margin:0, unrealised_profit:0}
|
||
trade_info[exchange_info.symbols[i].baseAsset] = {minQty:parseFloat(exchange_info.symbols[i].filters[1].minQty),
|
||
priceSize:parseInt((Math.log10(1.1/parseFloat(exchange_info.symbols[i].filters[0].tickSize)))),
|
||
amountSize:parseInt((Math.log10(1.1/parseFloat(exchange_info.symbols[i].filters[1].stepSize))))
|
||
}
|
||
}
|
||
}
|
||
assets.USDT = {unrealised_profit:0, margin:0, margin_balance:0, total_balance:0, leverage:0, update_time:0, init_balance:0, stop_balance:0, short_value:0, long_value:0, profit:0}
|
||
|
||
function updateAccount(){ //更新账户和持仓
|
||
exchange.SetContractType('swap')
|
||
var account = exchange.GetAccount()
|
||
var pos = exchange.GetPosition()
|
||
if (!account || !pos){
|
||
Log('update account time out')
|
||
return
|
||
}
|
||
assets.USDT.update_time = Date.now()
|
||
for(var i=0; i<trade_symbols.length; i++){
|
||
assets[trade_symbols[i]].margin = 0
|
||
assets[trade_symbols[i]].unrealised_profit = 0
|
||
assets[trade_symbols[i]].hold_price = 0
|
||
assets[trade_symbols[i]].amount = 0
|
||
}
|
||
for(var j=0; j<account.Info.positions.length; j++){
|
||
if(account.Info.positions[j].positionSide == 'BOTH'){
|
||
var pair = account.Info.positions[j].symbol
|
||
var coin = pair.slice(0,pair.length-4)
|
||
if(trade_symbols.indexOf(coin) < 0){continue}
|
||
assets[coin].margin = parseFloat(account.Info.positions[j].initialMargin) + parseFloat(account.Info.positions[j].maintMargin)
|
||
assets[coin].unrealised_profit = parseFloat(account.Info.positions[j].unrealizedProfit)
|
||
}
|
||
}
|
||
assets.USDT.margin = _N(parseFloat(account.Info.totalInitialMargin) + parseFloat(account.Info.totalMaintMargin),2)
|
||
assets.USDT.margin_balance = _N(parseFloat(account.Info.totalMarginBalance),2)
|
||
assets.USDT.total_balance = _N(parseFloat(account.Info.totalWalletBalance),2)
|
||
if(assets.USDT.init_balance == 0){
|
||
if(_G('init_balance')){
|
||
assets.USDT.init_balance = _N(_G('init_balance'),2)
|
||
}else{
|
||
assets.USDT.init_balance = assets.USDT.total_balance
|
||
_G('init_balance',assets.USDT.init_balance)
|
||
}
|
||
}
|
||
assets.USDT.profit = _N(assets.USDT.margin_balance - assets.USDT.init_balance, 2)
|
||
assets.USDT.stop_balance = _N(Stop_loss*assets.USDT.init_balance, 2)
|
||
assets.USDT.total_balance = _N(parseFloat(account.Info.totalWalletBalance),2)
|
||
assets.USDT.unrealised_profit = _N(parseFloat(account.Info.totalUnrealizedProfit),2)
|
||
assets.USDT.leverage = _N(assets.USDT.margin/assets.USDT.total_balance,2)
|
||
pos = JSON.parse(exchange.GetRawJSON())
|
||
if(pos.length > 0){
|
||
for(var k=0; k<pos.length; k++){
|
||
var pair = pos[k].symbol
|
||
var coin = pair.slice(0,pair.length-4)
|
||
if(trade_symbols.indexOf(coin) < 0){continue}
|
||
if(pos[k].positionSide != 'BOTH'){continue}
|
||
assets[coin].hold_price = parseFloat(pos[k].entryPrice)
|
||
assets[coin].amount = parseFloat(pos[k].positionAmt)
|
||
assets[coin].unrealised_profit = parseFloat(pos[k].unRealizedProfit)
|
||
}
|
||
}
|
||
}
|
||
|
||
function updateIndex(){ //更新指数
|
||
|
||
if(!_G('init_prices') || Reset){
|
||
Reset = false
|
||
for(var i=0; i<trade_symbols.length; i++){
|
||
init_prices[trade_symbols[i]] = (assets[trade_symbols[i]].ask_price+assets[trade_symbols[i]].bid_price)/(assets.BTC.ask_price+assets.BTC.bid_price)
|
||
}
|
||
Log('保存启动时的价格')
|
||
_G('init_prices',init_prices)
|
||
}else{
|
||
init_prices = _G('init_prices')
|
||
if(Date.now() - update_base_price_time > Update_base_price_time_interval*1000){
|
||
update_base_price_time = Date.now()
|
||
for(var i=0; i<trade_symbols.length; i++){ //更新初始价格
|
||
init_prices[trade_symbols[i]] = init_prices[trade_symbols[i]]*(1-Alpha)+Alpha*(assets[trade_symbols[i]].ask_price+assets[trade_symbols[i]].bid_price)/(assets.BTC.ask_price+assets.BTC.bid_price)
|
||
}
|
||
_G('init_prices',init_prices)
|
||
}
|
||
var temp = 0
|
||
for(var i=0; i<trade_symbols.length; i++){
|
||
assets[trade_symbols[i]].btc_price = (assets[trade_symbols[i]].ask_price+assets[trade_symbols[i]].bid_price)/(assets.BTC.ask_price+assets.BTC.bid_price)
|
||
if(!(trade_symbols[i] in init_prices)){
|
||
Log('添加新的币种',trade_symbols[i])
|
||
init_prices[trade_symbols[i]] = assets[trade_symbols[i]].btc_price / index
|
||
_G('init_prices',init_prices)
|
||
}
|
||
assets[trade_symbols[i]].btc_change = _N(assets[trade_symbols[i]].btc_price/init_prices[trade_symbols[i]],4)
|
||
temp += assets[trade_symbols[i]].btc_change
|
||
}
|
||
index = _N(temp/trade_symbols.length, 4)
|
||
}
|
||
|
||
}
|
||
|
||
function updateTick(){ //更新行情
|
||
var ticker = HttpQuery('https://fapi.binance.com/fapi/v1/ticker/bookTicker')
|
||
try {
|
||
ticker = JSON.parse(ticker)
|
||
}catch(e){
|
||
Log('get ticker time out')
|
||
return
|
||
}
|
||
assets.USDT.short_value = 0
|
||
assets.USDT.long_value = 0
|
||
for(var i=0; i<ticker.length; i++){
|
||
var pair = ticker[i].symbol
|
||
var coin = pair.slice(0,pair.length-4)
|
||
if(symbols.indexOf(coin) < 0){continue}
|
||
assets[coin].ask_price = parseFloat(ticker[i].askPrice)
|
||
assets[coin].bid_price = parseFloat(ticker[i].bidPrice)
|
||
assets[coin].ask_value = _N(assets[coin].amount*assets[coin].ask_price, 2)
|
||
assets[coin].bid_value = _N(assets[coin].amount*assets[coin].bid_price, 2)
|
||
if(trade_symbols.indexOf(coin) < 0){continue}
|
||
if(assets[coin].amount<0){
|
||
assets.USDT.short_value += Math.abs((assets[coin].ask_value+assets[coin].bid_value)/2)
|
||
}else{
|
||
assets.USDT.long_value += Math.abs((assets[coin].ask_value+assets[coin].bid_value)/2)
|
||
}
|
||
assets.USDT.short_value = _N(assets.USDT.short_value,0)
|
||
assets.USDT.long_value = _N(assets.USDT.long_value,0)
|
||
}
|
||
updateIndex()
|
||
for(var i=0; i<trade_symbols.length; i++){
|
||
assets[trade_symbols[i]].btc_diff = _N(assets[trade_symbols[i]].btc_change - index, 4)
|
||
}
|
||
}
|
||
|
||
function trade(symbol, dirction, value){ //交易
|
||
if(Date.now()-assets.USDT.update_time > 10*1000){
|
||
Log('更新账户延时,不交易')
|
||
return
|
||
}
|
||
var price = dirction == 'sell' ? assets[symbol].bid_price : assets[symbol].ask_price
|
||
var amount = _N(Math.min(value,Ice_value)/price, trade_info[symbol].amountSize)
|
||
if(amount < trade_info[symbol].minQty){
|
||
Log(symbol, '合约价值偏离或冰山委托订单的大小设置过小,达不到最小成交, 至少需要: ', _N(trade_info[symbol].minQty*price,0)+1)
|
||
return
|
||
}
|
||
exchange.IO("currency", symbol+'_'+'USDT')
|
||
exchange.SetContractType('swap')
|
||
exchange.SetDirection(dirction)
|
||
var f = dirction == 'buy' ? 'Buy' : 'Sell'
|
||
var id = exchange[f](price, amount, symbol)
|
||
if(id){
|
||
exchange.CancelOrder(id) //订单会立即撤销
|
||
}
|
||
return id
|
||
}
|
||
|
||
|
||
|
||
function updateStatus(){ //状态栏信息
|
||
var table = {type: 'table', title: '交易对信息',
|
||
cols: ['币种', '数量', '持仓价格', '当前价格', '偏离平均', '持仓价值', '保证金', '未实现盈亏'],
|
||
rows: []}
|
||
for (var i=0; i<symbols.length; i++){
|
||
var price = _N((assets[symbols[i]].ask_price + assets[symbols[i]].bid_price)/2, trade_info[symbols[i]].priceSize)
|
||
var value = _N((assets[symbols[i]].ask_value + assets[symbols[i]].bid_value)/2, 2)
|
||
var infoList = [symbols[i], assets[symbols[i]].amount, assets[symbols[i]].hold_price, price, assets[symbols[i]].btc_diff, value, _N(assets[symbols[i]].margin,3), _N(assets[symbols[i]].unrealised_profit,3)]
|
||
table.rows.push(infoList)
|
||
}
|
||
var logString = _D() + ' ' + JSON.stringify(assets.USDT) + ' Index:' + index + '\n'
|
||
LogStatus(logString + '`' + JSON.stringify(table) + '`')
|
||
|
||
if(Date.now()-update_profit_time > Log_profit_interval*1000){
|
||
LogProfit(_N(assets.USDT.margin_balance,3))
|
||
update_profit_time = Date.now()
|
||
}
|
||
|
||
}
|
||
|
||
function stopLoss(){ //止损函数
|
||
while(true){
|
||
if(assets.USDT.margin_balance < Stop_loss*assets.USDT.init_balance && assets.USDT.init_balance > 0){
|
||
Log('触发止损,当前资金:', assets.USDT.margin_balance, '初始资金:', assets.USDT.init_balance)
|
||
Ice_value = 200 //止损的快一些,可修改
|
||
updateAccount()
|
||
updateTick()
|
||
var trading = false //是否正在交易
|
||
for(var i=0; i<trade_symbols.length; i++){
|
||
var symbol = trade_symbols[i]
|
||
if(assets[symbol].ask_price == 0){ continue }
|
||
if(assets[symbol].bid_value >= trade_info[symbol].minQty*assets[symbol].bid_price){
|
||
trade(symbol, 'sell', assets[symbol].bid_value)
|
||
trading = true
|
||
}
|
||
if(assets[symbol].ask_value <= -trade_info[symbol].minQty*assets[symbol].ask_price){
|
||
trade(symbol, 'buy', -assets[symbol].ask_value)
|
||
trading = true
|
||
}
|
||
}
|
||
Sleep(1000)
|
||
if(!trading){
|
||
throw '止损结束,如果需要重新运行策略,需要调低止损'
|
||
}
|
||
}else{ //不用止损
|
||
return
|
||
}
|
||
}
|
||
}
|
||
|
||
function onTick(){ //策略逻辑部分
|
||
for(var i=0; i<trade_symbols.length; i++){
|
||
var symbol = trade_symbols[i]
|
||
if(assets[symbol].ask_price == 0){ continue }
|
||
var aim_value = -Trade_value * _N(assets[symbol].btc_diff/0.01,3)
|
||
if(aim_value - assets[symbol].ask_value >= Adjust_value && assets[symbol].btc_diff > Min_diff && assets.USDT.long_value-assets.USDT.short_value <= 1.1*Trade_value){
|
||
trade(symbol,'buy', aim_value - assets[symbol].ask_value)
|
||
}
|
||
if(aim_value - assets[symbol].bid_value <= -Adjust_value && assets[symbol].btc_diff < Max_diff && assets.USDT.short_value-assets.USDT.long_value <= 1.1*Trade_value){
|
||
trade(symbol,'sell', -(aim_value - assets[symbol].bid_value))
|
||
}
|
||
}
|
||
}
|
||
|
||
function main() {
|
||
while(true){
|
||
updateAccount()
|
||
updateTick()
|
||
stopLoss() //止损
|
||
onTick()
|
||
updateStatus()
|
||
Sleep(Interval*1000)
|
||
}
|
||
}
|
||
```
|
||
|
||
> Detail
|
||
|
||
https://www.fmz.com/strategy/195226
|
||
|
||
> Last Modified
|
||
|
||
2020-08-20 16:03:49
|